Smart Money
Investir en bourse quand on est débutante : le guide complet 2026
Les femmes investissent deux fois moins que les hommes en bourse, alors qu'elles en savent autant. Ce guide est fait pour combler l'écart : les bonnes questions à se poser, la bonne enveloppe, la méthode pas à pas et les pièges à éviter.
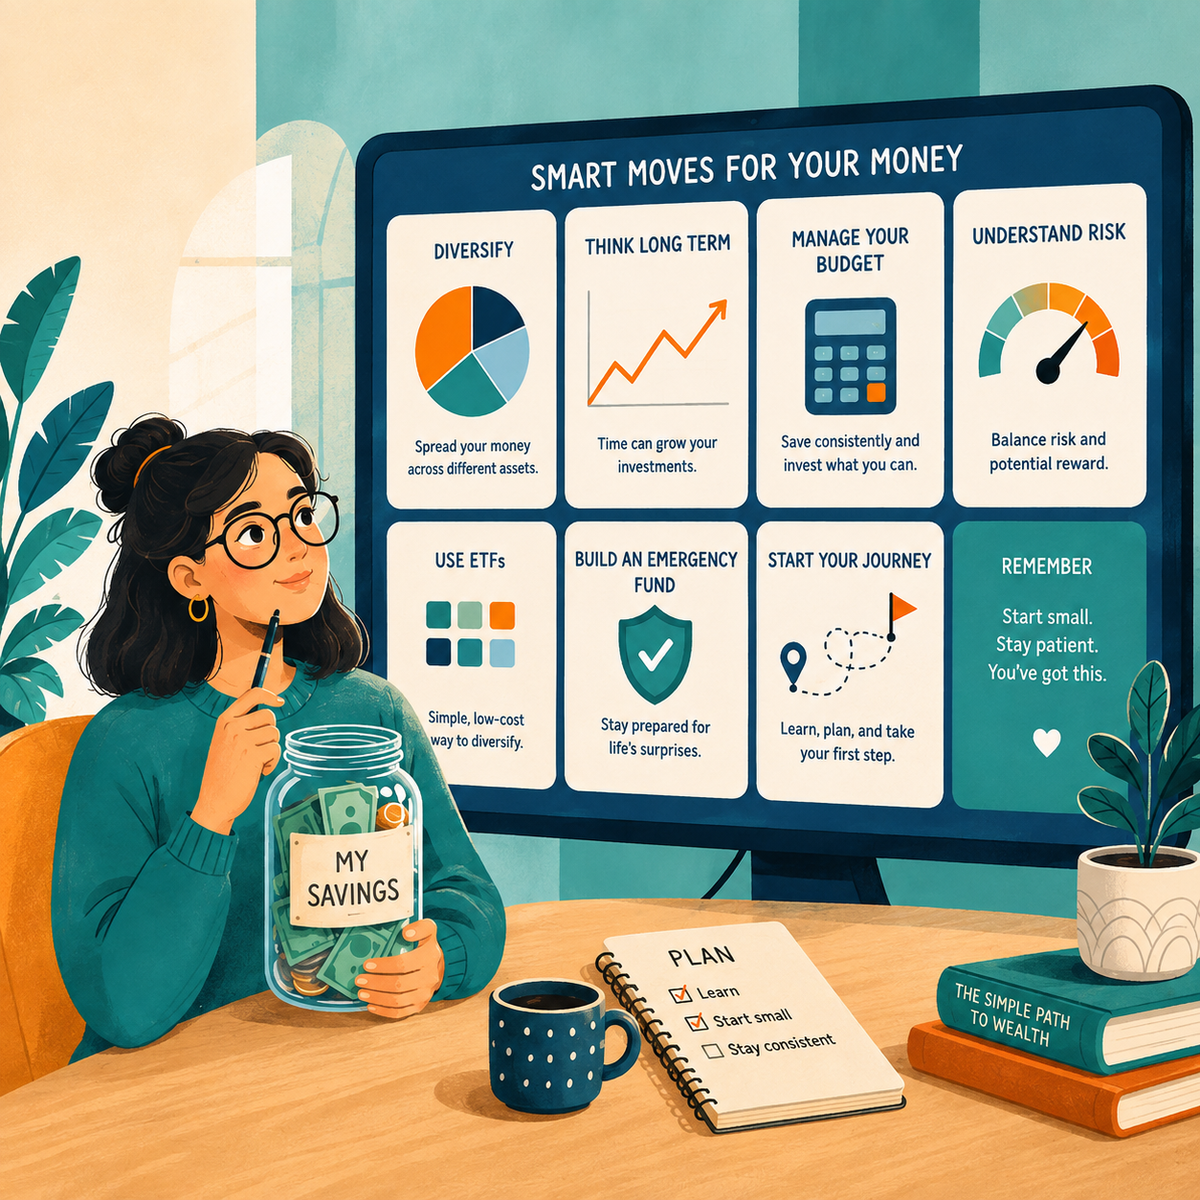
Investir en bourse quand on est débutante, c'est possible avec quelques centaines d'euros, à condition de respecter trois règles : garder d'abord une épargne de précaution, investir uniquement l'argent dont on n'aura pas besoin avant cinq à huit ans, et diversifier, par exemple avec des ETF logés dans un PEA.
La bourse a longtemps eu une image de club fermé, costume sombre et jargon obligatoire. Les chiffres montrent que la porte s'ouvre : selon l'AMF, environ 1,9 million de particuliers ont acheté ou vendu des actions en 2025, un record. Mais les femmes restent minoritaires. Voici comment passer le pas, sans se raconter d'histoires.
Pourquoi les femmes investissent-elles moins en bourse ?
Ce n'est pas une question de compétence, c'est une question de confiance. D'après le baromètre de l'AMF publié en mars 2026, seulement 28 % des femmes s'estiment compétentes en matière d'épargne et de placements, contre 51 % des hommes. Pourtant, l'AMF note que leur niveau réel de connaissances financières est comparable.
Résultat : en 2025, 24 % des femmes investissaient via un compte-titres, un PEA, des cryptoactifs ou du financement participatif, contre 45 % des hommes. Elles ne représentent que 38 % des investisseurs en bourse. Et 51 % refusent toute prise de risque, contre 31 % des hommes.
On peut y voir de la prudence, et la prudence a du bon. Mais sur vingt ou trente ans, laisser tout son argent sur des livrets a aussi un coût : celui du rendement auquel on renonce. Combiné aux écarts de salaires et aux carrières interrompues, il pèse lourd au moment de la retraite.
Avant d'investir en bourse : les trois questions à se poser
La bourse n'est pas le premier étage de la fusée. Avant d'acheter votre première action, vérifiez ces trois points :
Avez-vous une épargne de précaution ? On conseille généralement l'équivalent de trois à six mois de dépenses, disponible à tout moment. Le Livret A rapporte 1,7 % depuis le 1er août 2026 : c'est peu, mais l'argent est sans risque et retirable du jour au lendemain.
Quel est votre horizon ? L'argent placé en actions peut perdre 20 ou 30 % de sa valeur en quelques mois. Il faut pouvoir attendre que ça remonte. En dessous de cinq ans, la bourse n'est pas faite pour cet argent-là.
Avez-vous des dettes chères ? Rembourser un crédit renouvelable à taux élevé rapporte souvent plus, et plus sûrement, qu'un placement en actions.
Rappel utile : il n'existe pas de rendement élevé sans risque. Une promesse de gain rapide et garanti doit vous faire fuir, surtout si elle arrive par un message privé sur les réseaux sociaux.
PEA, compte-titres ou assurance-vie : où investir en bourse ?
Pour une débutante qui vise les actions européennes ou des ETF éligibles, le PEA est souvent l'enveloppe la plus avantageuse fiscalement. Mais chaque enveloppe a son rôle :
Le PEA (plan d'épargne en actions) : plafonné à 150 000 € de versements, il est réservé aux actions européennes et aux fonds qui en détiennent au moins 75 %. Après cinq ans, les gains sont exonérés d'impôt sur le revenu, seuls les prélèvements sociaux restent dus (18,6 % en 2026).
Le compte-titres ordinaire : aucun plafond, tous les marchés du monde, mais les gains sont taxés chaque année à la flat tax, soit 31,4 % en 2026 (12,8 % d'impôt plus 18,6 % de prélèvements sociaux).
L'assurance-vie en unités de compte : elle permet d'investir en bourse via des fonds, avec une fiscalité allégée après huit ans et un vrai atout en matière de transmission.
Rien n'empêche d'en avoir plusieurs. Ouvrir un PEA tôt, même avec une petite somme, permet surtout de faire courir le délai de cinq ans.
Comment commencer à investir en bourse, étape par étape ?
La méthode la plus simple pour débuter tient en quatre étapes, et aucune n'exige de passer ses soirées devant des graphiques.
1. Choisir un courtier ou une banque
Comparez surtout les frais : frais de courtage à chaque ordre, frais de tenue de compte, frais de garde. Selon l'AMF, qui a relevé les tarifs de plusieurs intermédiaires en ligne en janvier 2026, certains proposent désormais des plans d'investissement programmé sans frais pour les ETF. Vérifiez que l'établissement est bien autorisé en consultant les listes officielles de l'AMF et de la Banque de France.
2. Privilégier la diversification
Miser toutes vos économies sur une seule entreprise, même celle dont vous adorez les produits, revient à jouer à pile ou face. Un ETF (ou tracker) qui réplique un indice large vous permet de détenir des centaines d'entreprises en un seul achat. D'après l'AMF, les frais annuels moyens des ETF actions étaient de 0,33 % en 2025, contre 1,37 % pour les fonds actions en gestion active.
3. Investir régulièrement
Plutôt que de chercher le « bon moment » (spoiler : personne ne le connaît), versez une somme fixe chaque mois. Cette méthode lisse vos prix d'achat dans le temps et transforme l'investissement en habitude, comme un abonnement, mais qui vous enrichit au lieu de vous coûter.
4. Ne pas regarder son compte tous les jours
Les marchés montent et baissent en permanence. Consulter son portefeuille quotidiennement pousse à vendre au pire moment, sous le coup de la peur. Un point par trimestre suffit largement.
Les erreurs classiques des débutantes (et des débutants)
La plus fréquente : investir de l'argent dont on aura besoin bientôt, puis devoir vendre en pleine baisse. Viennent ensuite :
Suivre les tendances des réseaux sociaux sans comprendre ce qu'on achète. Si vous ne pouvez pas expliquer le produit en deux phrases, passez votre tour.
Négliger les frais, qui grignotent la performance année après année.
Vendre dans la panique lors d'une chute, et transformer une perte temporaire en perte définitive.
Attendre d'en savoir « assez ». Le meilleur apprentissage reste souvent un premier petit investissement, sur un montant que l'on est prête à voir fluctuer.
Vos questions sur l'investissement en bourse
Avec combien d'argent puis-je commencer ?
Il n'y a pas de minimum légal sur un PEA, et plusieurs plateformes permettent d'investir dès quelques dizaines d'euros par mois. L'essentiel n'est pas la somme de départ mais la régularité et la durée. Commencer petit permet aussi d'apprivoiser les variations sans y laisser le sommeil.
Puis-je perdre tout mon argent ?
Oui, en théorie, si vous investissez dans une seule entreprise qui fait faillite. Avec un portefeuille largement diversifié, une perte totale est très improbable, mais des baisses temporaires importantes restent possibles. Le capital n'est jamais garanti en bourse : c'est la contrepartie du rendement espéré.
Les ETF, est-ce vraiment adapté aux débutantes ?
Oui, c'est souvent la porte d'entrée la plus simple. Un ETF suit un indice sans chercher à le battre, avec des frais réduits. Les nouveaux investisseurs ne s'y trompent pas : selon l'AMF, plus de 1,1 million de particuliers ont acheté ou vendu un ETF en 2025, avec un âge moyen de 38 ans.
Faut-il passer par un conseiller ?
Ce n'est pas obligatoire, mais c'est utile si votre situation est complexe (héritage, création d'entreprise, gros capital). Choisissez un conseiller en investissements financiers enregistré auprès de l'Orias, et demandez toujours comment il est rémunéré.
En clair : pour investir en bourse quand on débute, on sécurise d'abord une épargne de précaution, on choisit la bonne enveloppe (souvent le PEA), puis on investit régulièrement dans des placements diversifiés et peu chers. Le reste, c'est du temps et du sang-froid.
La bourse n'est pas un club pour initiés. C'est un marché, et vous avez autant le droit d'y faire vos courses que n'importe qui.
Sources
AMF, « Les femmes et l'investissement », baromètre de l'épargne et de l'investissement 2025 (mars 2026) : amf-france.org
AMF, plan d'éducation financière 2026-2028 en faveur de l'investissement des femmes (mai 2026) : amf-france.org
AMF, Tableau de bord des investisseurs particuliers actifs n° 21 (mars 2026) : amf-france.org
AMF, Lettre de l'Observatoire de l'épargne n° 65 sur les frais (avril 2026) : amf-france.org
Service-public.fr, « Plan d'épargne en actions (PEA) » (vérifié le 22 mai 2026) : service-public.gouv.fr
Service-public.fr, « Prélèvements sociaux sur les revenus du patrimoine et de placements » : service-public.gouv.fr
Info.gouv.fr, « Le taux du livret A augmente à compter du 1er août 2026 » : info.gouv.fr
Publié le