Love & Money
Choisir son contrat de mariage : comparatif des 3 régimes matrimoniaux
On choisit la date, la salle, la robe ou le costume. Le régime matrimonial, beaucoup moins. Pourtant, c'est lui qui décide de qui possède quoi le jour où tout s'arrête : comparatif des trois régimes, sans jargon.
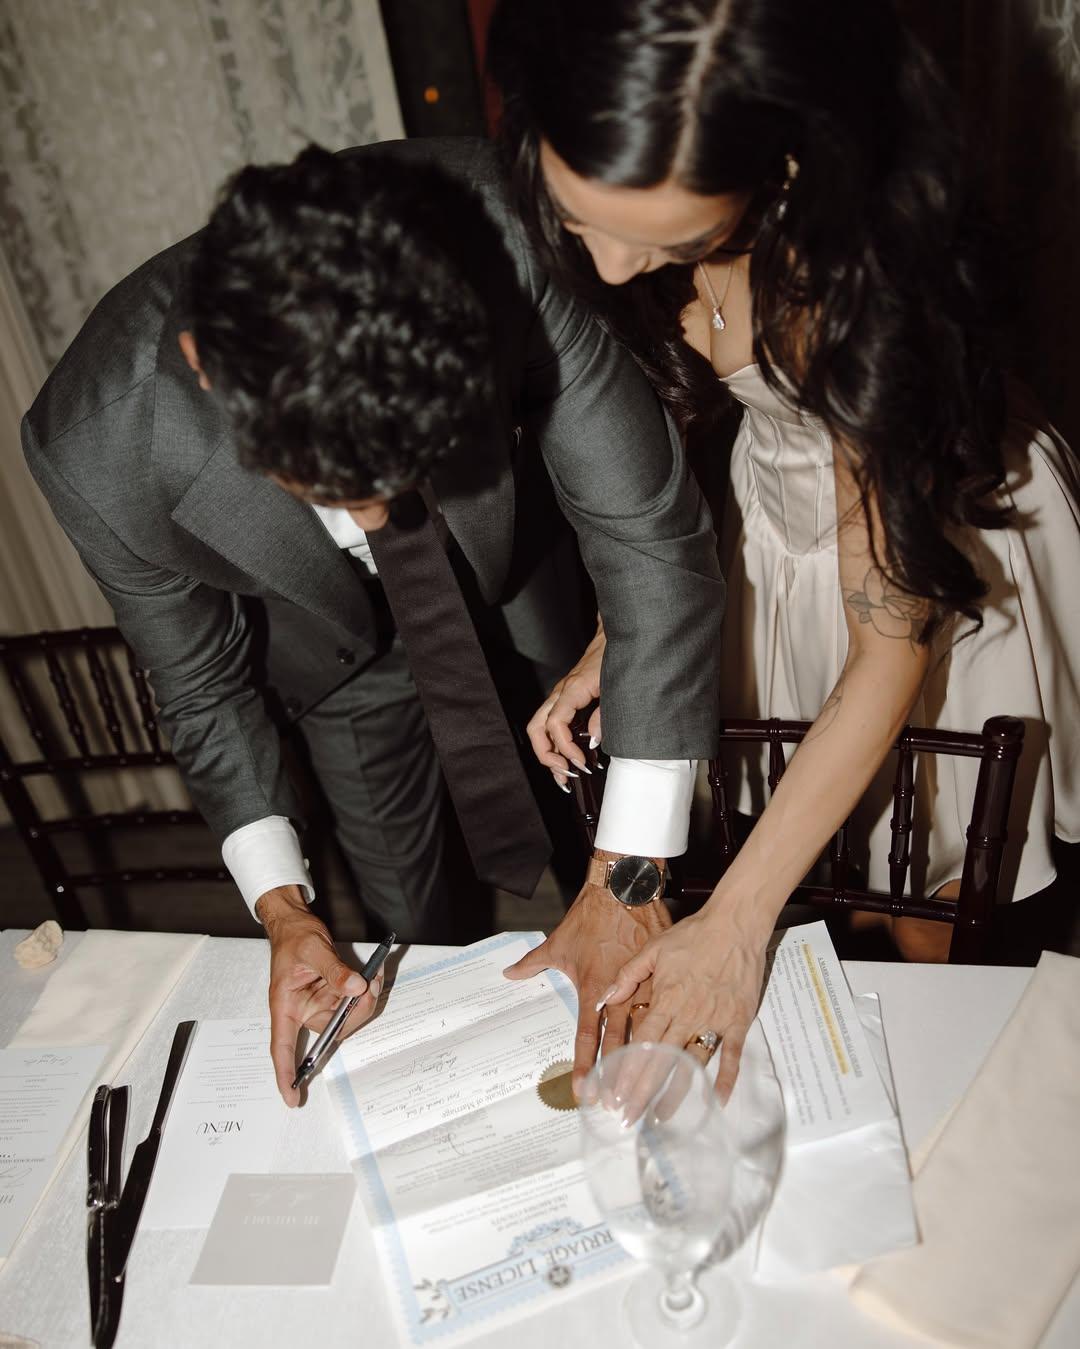
Choisir son contrat de mariage revient à choisir entre trois régimes matrimoniaux principaux : la communauté réduite aux acquêts (le régime légal, appliqué sans contrat), la séparation de biens et la participation aux acquêts. Le bon choix dépend de votre patrimoine, de vos métiers et de l'équilibre de revenus dans le couple.
Qu'est-ce qu'un régime matrimonial, et faut-il un contrat ?
Le régime matrimonial fixe les règles qui organisent vos biens et vos dettes pendant le mariage, puis leur partage en cas de divorce ou de décès. Le contrat de mariage n'est pas obligatoire : sans contrat, vous êtes automatiquement mariés sous le régime de la communauté réduite aux acquêts.
Pour choisir un autre régime, il faut signer un contrat devant notaire, avant la cérémonie. Service-public.fr recommande de prendre rendez-vous plusieurs semaines avant le mariage : le notaire a une obligation de conseil et va s'intéresser à vos biens, à vos enfants éventuels et à vos situations professionnelles.
Régime 1 : la communauté réduite aux acquêts, le choix par défaut
C'est le régime de la majorité des couples, puisqu'il s'applique sans démarche. Le principe est simple : ce qui est acquis pendant le mariage appartient aux deux, ce qui existait avant reste personnel.
Biens propres : ceux possédés avant le mariage, et ceux reçus par donation ou succession pendant le mariage.
Biens communs : tout ce qui est acquis pendant le mariage, y compris grâce aux salaires de chacun, quel que soit le nom inscrit sur la facture.
En cas de divorce : les biens communs sont partagés par moitié, après calcul des éventuelles compensations entre les patrimoines.
Ce régime protège bien l'époux qui gagne le moins ou qui réduit son activité, par exemple pour s'occuper des enfants : il a droit à la moitié de ce qui a été construit à deux. Il peut aussi être aménagé par contrat (partage inégal, clause de rachat d'un bien, par exemple).
Son point faible : les créanciers d'un époux peuvent, dans certaines conditions, saisir des biens communs. Pour une cheffe d'entreprise ou une profession libérale exposée, ce n'est pas un détail.
Régime 2 : la séparation de biens, chacun chez soi
Avec la séparation de biens, chacune et chacun garde l'administration et la libre disposition de ses biens, qu'ils aient été acquis avant ou pendant le mariage. Il n'y a pas de patrimoine commun, sauf les biens achetés ensemble en indivision.
Deux règles demeurent, quel que soit le régime : chaque époux contribue aux charges du mariage, et les dettes ménagères ou liées à l'éducation des enfants engagent les deux. Les autres dettes n'engagent que celui ou celle qui les a contractées.
Pour qui : les entrepreneuses, commerçantes, professions libérales, ou les couples qui se marient avec un patrimoine déjà constitué, des enfants d'une précédente union, ou des revenus comparables.
L'avantage : une protection du patrimoine personnel contre les créanciers professionnels de l'autre.
Le risque : en cas de divorce, l'époux qui a mis sa carrière entre parenthèses ne récupère que ses propres biens. La prestation compensatoire peut atténuer ce déséquilibre, mais elle n'est ni automatique ni calculée sur le patrimoine construit par l'autre.
C'est ici que le regard féministe a son mot à dire. La séparation de biens paraît moderne et égalitaire. Elle l'est réellement quand les deux carrières avancent au même rythme. Quand l'une ralentit (temps partiel, congé parental, expatriation du conjoint), elle peut devenir un piège discret.
Régime 3 : la participation aux acquêts, le compromis
La participation aux acquêts fonctionne comme une séparation de biens pendant le mariage, puis comme une communauté au moment de la dissolution. Chacun gère ses biens librement, puis, au divorce ou au décès, on calcule l'enrichissement de chaque époux pendant l'union.
L'époux qui s'est le moins enrichi reçoit alors une créance de participation, en principe égale à la moitié de la différence. Prenons un cas hypothétique : au divorce, l'enrichissement de l'une est de 200 000 €, celui de l'autre de 40 000 €. La différence est de 160 000 €, donc la créance de participation est de 80 000 €, versée par celle ou celui qui s'est le plus enrichi.
L'avantage : l'indépendance pendant la vie commune, l'équité à la fin.
Le revers : une liquidation plus technique, qui suppose de bien documenter le patrimoine de départ de chacun. Le notaire peut prévoir des clauses, par exemple pour exclure les biens professionnels du calcul.
Il existe un quatrième régime, la communauté universelle, où tous les biens présents et futurs sont communs. Il est surtout choisi plus tard dans la vie, souvent pour protéger le conjoint survivant, et sort du cadre d'un premier choix avant mariage.
Combien coûte un contrat de mariage ?
Comptez un émolument de notaire fixé par l'État : 188,68 € HT si les biens déclarés dans le contrat ne dépassent pas 30 800 €, selon service-public.fr (fiche vérifiée le 27 janvier 2026). Au-delà, l'émolument devient proportionnel à la valeur des biens mentionnés.
S'y ajoutent les frais d'enregistrement, de copie et les taxes. Le notaire doit vous remettre une estimation : demandez-la dès le premier rendez-vous.
Vos questions sur le contrat de mariage
Peut-on changer de régime matrimonial après le mariage ?
Oui. Il suffit de signer un nouveau contrat devant notaire, sans délai minimal de mariage. Les enfants majeurs et les créanciers sont informés et disposent de 3 mois pour s'opposer. L'homologation par le juge n'est nécessaire qu'en cas d'opposition, notamment d'un enfant majeur, du représentant d'un enfant mineur sous tutelle ou d'un créancier.
Le contrat de mariage, est-ce un manque de confiance ?
Non, pas plus qu'une assurance habitation n'est un pari sur l'incendie. Le contrat organise votre patrimoine selon vos projets réels. Beaucoup de couples le font pour protéger une activité professionnelle, des enfants d'une première union ou un bien familial. En parler avant le mariage est aussi un excellent test de dialogue financier.
Quel régime choisir si je suis entrepreneuse ?
Le plus souvent, la séparation de biens ou la participation aux acquêts, qui limitent l'exposition du conjoint aux dettes professionnelles. Mais la réponse dépend du statut de l'entreprise, des revenus et des projets familiaux. Un rendez-vous chez le notaire, idéalement avec un avocat ou un expert-comptable dans la boucle, permet de trancher.
Sans contrat, que se passe-t-il pour l'appartement acheté avant le mariage ?
Il reste un bien propre de celle ou celui qui l'a acheté. En revanche, si des fonds communs (vos salaires pendant le mariage) remboursent le crédit, la communauté pourra réclamer une compensation, appelée récompense, lors de la liquidation. Gardez les justificatifs de financement.
En clair : la communauté réduite aux acquêts protège celle qui gagne le moins, la séparation de biens protège celle qui prend des risques, la participation aux acquêts tente de faire les deux. Le bon régime est celui qui colle à votre vie réelle, pas à celle de vos parents.
Se dire oui, c'est aussi se dire comment.
Sources
Service-public.fr, « Contrat de mariage », fiche vérifiée le 27 janvier 2026 : service-public.gouv.fr
WebLex, tarifs des notaires 2026, actes relatifs à la pérennité des liens familiaux : weblex.fr
Justice.fr, « Contrat de mariage » : justice.fr
Code civil, articles 1387 et suivants (régimes matrimoniaux), Légifrance
Publié le