Money Talk
Créer son budget personnel : la méthode 50/30/20 expliquée étape par étape
Le salaire tombe, les prélèvements partent, et le reste semble s'évaporer sans laisser d'adresse. La méthode 50/30/20 promet de reprendre la main sans noter chaque café. Mode d'emploi, et limites.
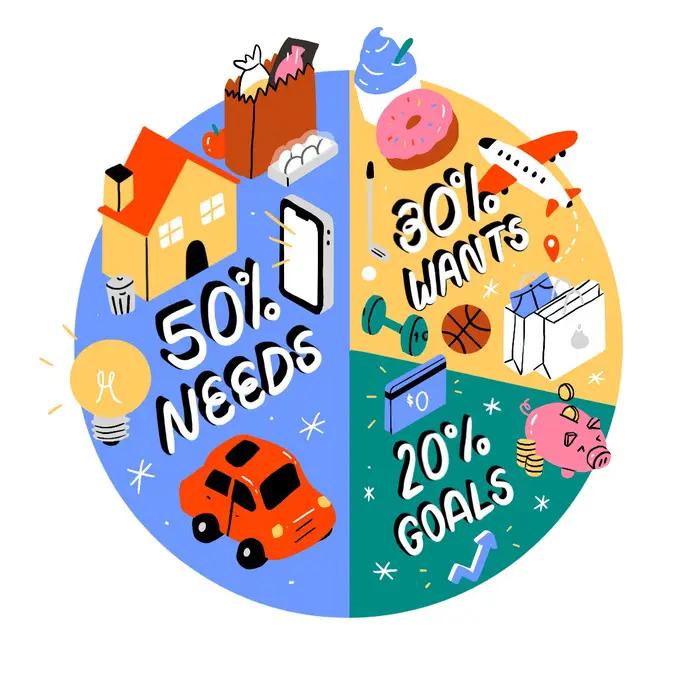
Tenir un budget au centime près, c'est le genre de résolution qui tient rarement jusqu'en février. Le tableur ouvert en janvier finit oublié dans un dossier. La méthode 50/30/20 part d'un principe plus réaliste : au lieu de tout noter, on range chaque dépense dans l'une de trois grandes cases.
Une règle née dans un livre américain de 2005
La méthode a été popularisée par Elizabeth Warren, aujourd'hui sénatrice américaine, et sa fille Amelia Warren Tyagi, dans leur livre All Your Worth, publié en 2005. À l'époque, Elizabeth Warren était surtout connue comme professeure à Harvard spécialiste des faillites, rappelle un article de Bloomberg repris par WealthManagement.com. Elle siège au Sénat américain depuis 2013, selon sa page officielle. Le principe : 50 % pour les besoins, 30 % pour les envies, 20 % pour l'épargne.
Le livre a été pensé pour des ménages américains. Les proportions sont donc un point de départ, à ajuster à la vie française et à sa propre situation.
Étape 1 : partir du revenu net, pas du brut
On prend ce qui arrive réellement sur le compte chaque mois, après impôt prélevé à la source. Avec un exemple hypothétique de 2 000 € nets, la règle donne 1 000 € pour les besoins, 600 € pour les envies et 400 € pour l'épargne. Pour des revenus variables, mieux vaut partir d'une moyenne prudente sur plusieurs mois.
Étape 2 : trier les besoins et les envies
Les besoins, ce sont les dépenses sans lesquelles on ne peut ni vivre ni travailler : loyer ou crédit immobilier, énergie, internet et téléphone, courses de base, transport pour aller au travail, assurances obligatoires, garde des enfants. Les envies, c'est tout le reste : restaurants, sorties, vêtements qui ne remplacent rien, voyages, abonnements de loisirs, cadeaux.
La frontière n'est pas toujours nette. L'abonnement de streaming, le dîner du vendredi avec les amies, l'appli de méditation : besoin ou envie ? La méthode ne tranche pas à notre place, et c'est son intérêt. Elle oblige à se demander ce qui compte vraiment, plutôt qu'à suivre une liste universelle.
Autre vertu : les 30 % d'envies sont assumés. La méthode ne traite pas le plaisir comme une dépense à supprimer en priorité, ce qui la rend plus facile à tenir dans la durée. En passant cette case en revue, on repère aussi les dépenses faites sans y penser, comme l'abonnement oublié ou les achats en ligne du dimanche soir.
Quand le loyer fait exploser la case des 50 %
Si le logement absorbe à lui seul une grande partie du salaire, les besoins peuvent dépasser 50 %. Cela n'invalide pas la méthode, c'est même une information utile : si les besoins prennent 60 % du revenu, il reste 40 % à partager entre envies et épargne, et il faut revoir l'équilibre (par exemple 60/25/15) plutôt que de culpabiliser. L'essentiel est de savoir où va l'argent et de choisir consciemment ce qu'on réduit.
Étape 3 : donner un rôle aux 20 %
L'épargne a plusieurs étages. D'abord une réserve de précaution, disponible à tout moment, pour les imprévus. En octobre 2026, le Livret A et le LDDS (livret de développement durable et solidaire) rapportent 1,7 % depuis le 1er août 2026, avec des plafonds de 22 950 € et 12 000 €, selon le ministère de l'Économie. Ensuite viennent l'épargne pour des projets (voyage, apport immobilier) et celle pour la retraite, par exemple via un plan d'épargne retraite (PER), dont on parle dans notre article sur la retraite des femmes.
Avant de placer cet argent en bourse, l'Autorité des marchés financiers (AMF) recommande de s'assurer d'avoir une épargne suffisante de côté : un placement sur les marchés comporte un risque de perte en capital et ne doit pas servir à payer une urgence. Pour choisir ses supports, un conseiller bancaire ou un conseiller en investissements financiers enregistré à l'ORIAS reste le bon interlocuteur. Et pour que les 20 % existent vraiment, le plus simple est de les virer automatiquement en début de mois.
La méthode 50/30/20 ne rend pas riche. Elle permet surtout de savoir, enfin, pourquoi le compte est à zéro le 25.
Sources : All Your Worth (Elizabeth Warren et Amelia Warren Tyagi, 2005), Bloomberg via WealthManagement.com, site du Sénat américain, ministère de l'Économie, Autorité des marchés financiers. Taux et plafonds à jour en octobre 2026.
Publié le