Money Basics
La friendflation : comment gérer ses dépenses sociales sans saborder ses finances
Le brunch a pris trois euros, l'enterrement de vie de jeune fille se passe à Lisbonne et la cagnotte tombe chaque semaine. La friendflation est bien réelle : on vous donne une méthode simple pour garder vos amies sans plomber votre budget.
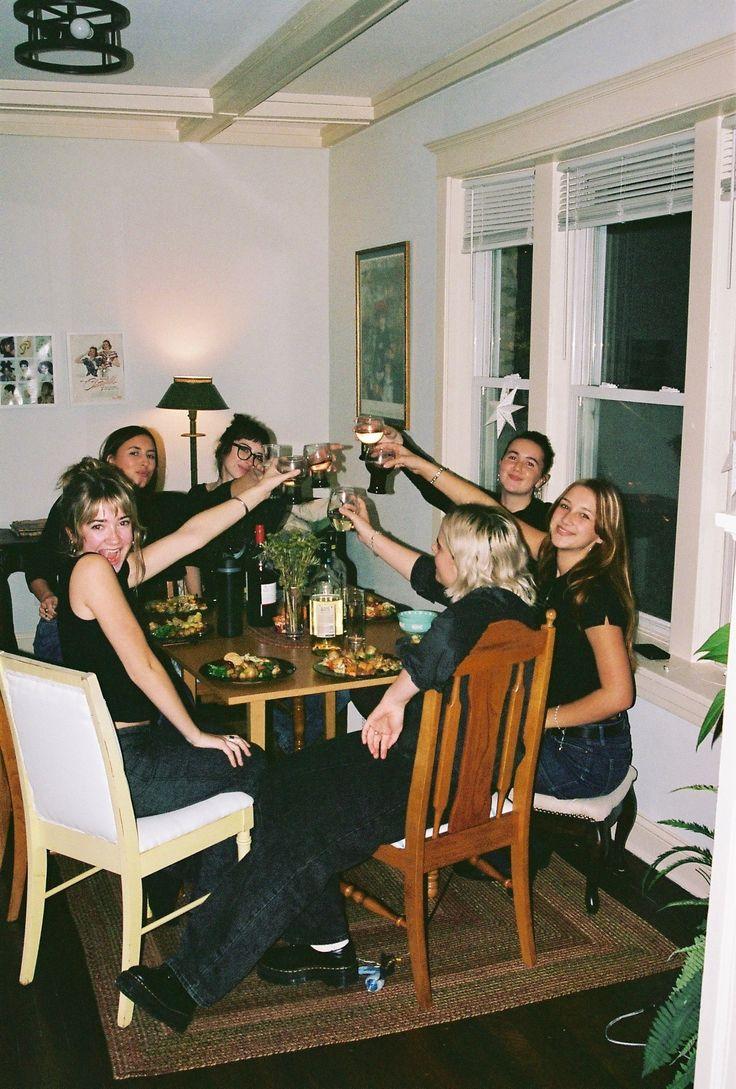
La friendflation désigne la hausse du coût de la vie sociale : dîners, verres, anniversaires, week-ends et mariages entre amis. Pour la gérer sans saborder vos finances, la méthode tient en trois gestes : chiffrer ce que vous dépensez vraiment, fixer une enveloppe sociale mensuelle, et proposer des alternatives avant de dire non.
Friendflation : de quoi parle-t-on exactement ?
Le mot est une contraction de « friendship » et « inflation ». Il décrit une sensation très concrète : votre vie sociale coûte plus cher qu'avant, sans que vous sortiez davantage. L'addition du brunch a pris quelques euros, le cadeau commun aussi, et l'enterrement de vie de jeune fille se déroule désormais à l'étranger.
Le phénomène a été popularisé aux États-Unis. Une enquête menée en juin 2023 par Qualtrics pour Intuit Credit Karma auprès de 1 005 adultes américains indique que 36 % des Gen Z et des millennials ont un ami qui les pousse à dépenser plus qu'ils ne le peuvent. Parmi eux, une large majorité dit s'être endettée à cause de ces sorties. Les chiffres valent pour les États-Unis, mais le mécanisme parle à beaucoup de monde de ce côté de l'Atlantique.
Pourquoi les dépenses sociales dérapent si facilement
Parce qu'elles sont fragmentées, émotionnelles et rarement anticipées. Un verre à 9 €, un taxi partagé, une cagnotte à 20 € : aucune dépense ne semble grave prise isolément. C'est leur accumulation sur un mois qui pique.
Trois ressorts reviennent souvent :
La peur d'être exclue : dans l'enquête Credit Karma, environ un tiers des jeunes adultes concernés disent dépenser pour ne pas se sentir mis à l'écart.
L'alignement sur le train de vie du groupe : quand une amie gagne nettement plus, le restaurant qu'elle propose devient la norme.
Le tabou de l'argent : on préfère payer en silence que dire « c'est au-dessus de mon budget ».
Le revers existe aussi. Renoncer à toutes les sorties pour économiser a un coût humain. L'étude « Solitudes 2025 » de la Fondation de France (terrain Crédoc, juillet 2025, plus de 3 000 personnes) relève que 16 % des personnes aux revenus modestes sont isolées, soit trois fois plus que les personnes à hauts revenus. Le but n'est donc pas de couper les ponts, mais de garder le lien à un prix soutenable.
Comment calculer votre budget social réel ?
Commencez par regarder en arrière : relevez toutes vos dépenses liées aux amis sur les trois derniers mois. Restaurants, bars, cadeaux, cagnottes, transports pour les retrouver, week-ends, tenues achetées pour un événement. Faites la moyenne mensuelle.
Étape 1 : faire le relevé
Votre application bancaire suffit souvent : beaucoup proposent une catégorie « sorties » ou « loisirs ». Pensez aux dépenses cachées, comme les paiements en espèces ou les remboursements via une application de paiement entre particuliers.
Étape 2 : comparer à vos revenus
Prenons un cas hypothétique : une femme qui gagne 2 400 € nets par mois et dépense en moyenne 380 € par mois en vie sociale. Cela représente près de 16 % de ses revenus. Si elle suit la règle du 50/30/20 (50 % pour l'essentiel, 30 % pour les envies, 20 % pour l'épargne), son enveloppe « envies » est de 720 €. La vie sociale en absorbe plus de la moitié, avant même les vêtements, les abonnements ou les loisirs en solo.
Étape 3 : fixer une enveloppe
Décidez d'un montant mensuel dédié aux amis, inscrit noir sur blanc. Certaines préfèrent un sous-compte ou une carte dédiée : quand l'enveloppe est vide, le mois social est bouclé. D'autres gardent une petite réserve annuelle pour les gros événements, alimentée chaque mois.
Les gros événements : anticiper plutôt que subir
Les mariages, enterrements de vie de jeune fille et voyages de groupe sont les vrais accélérateurs de la friendflation. Ils s'annoncent souvent des mois à l'avance : c'est une chance.
Listez les événements connus de l'année : mariages, anniversaires ronds, vacances prévues entre amies.
Estimez chaque poste : transport, hébergement, cadeau, tenue, participation à l'organisation.
Divisez par le nombre de mois restants : un événement estimé à 600 € dans six mois représente 100 € à mettre de côté chaque mois.
Choisissez vos priorités : vous pouvez assister au mariage sans participer au week-end d'avant, ou l'inverse.
Dire oui à tout n'est pas une preuve d'amitié. Choisir ses « oui » permet de les faire pleinement (et sans regarder son solde toutes les dix minutes).
Comment dire non sans perdre ses amies ?
En parlant tôt, simplement et avec une contre-proposition. La transparence fonctionne mieux qu'une excuse vague répétée trois fois, que tout le monde finit par décoder.
Annoncer son budget avant : « Je suis partante, mais je me fixe 40 € pour la soirée » évite le malaise au moment de l'addition.
Proposer une alternative : un dîner chez l'une plutôt qu'au restaurant, un pique-nique, une expo gratuite, un apéro où chacune apporte quelque chose.
Payer ce que l'on consomme : partager l'addition à parts égales est convivial, sauf quand une personne prend une entrée, un plat et deux cocktails et l'autre une salade.
Accepter de ne pas tout faire : participer à une partie de l'événement reste une vraie présence.
Côté féministe, un point mérite d'être dit : les femmes sont souvent celles qui organisent, avancent les frais et gèrent les cagnottes. Pensez à vous faire rembourser rapidement, et à tourner le rôle d'organisatrice. La charge mentale amicale existe aussi.
Vos questions sur la friendflation
Combien dépenser pour sa vie sociale ?
Il n'existe pas de montant officiel. Le bon budget est celui qui laisse intactes vos dépenses essentielles et votre épargne. Avec la règle du 50/30/20, la vie sociale se loge dans les 30 % consacrés aux envies, partagés avec vos autres plaisirs. Si elle en mange plus de la moitié chaque mois, c'est un signal à prendre au sérieux.
Est-ce mesquin de ne pas partager l'addition en parts égales ?
Non. Proposer que chacune paie sa part réelle est une pratique courante, surtout quand les consommations sont très différentes. Le plus simple est de l'annoncer en début de repas, avec légèreté. Les applications de partage de dépenses rendent le calcul indolore et évitent de jouer les comptables à table.
Comment savoir si je suis prise dans la friendflation ?
Comptez trois signaux : vous découvrez vos dépenses sociales en fin de mois, vous puisez dans l'épargne pour suivre le rythme, ou vous ressentez de l'appréhension avant chaque invitation. Un seul de ces signaux suffit pour refaire le relevé de vos trois derniers mois et fixer une enveloppe dédiée.
Où trouver de l'aide si mon budget déraille ?
Le portail Mes questions d'argent, piloté par la Banque de France, propose des outils de budget gratuits. Si les difficultés deviennent sérieuses (découverts répétés, crédits pour financer le quotidien), les Points conseil budget offrent un accompagnement gratuit et confidentiel. Un rendez-vous avec votre conseiller bancaire peut aussi aider.
En clair : la friendflation n'est pas une fatalité, c'est une ligne budgétaire qu'on n'a jamais posée. Chiffrez-la, donnez-lui une enveloppe, anticipez les gros événements et osez parler argent avec vos amies.
Les vraies amitiés ne se mesurent pas à l'addition. Elles survivent très bien à une soirée crêpes.
Sources
Intuit Credit Karma, « Gen Z and millennials are losing friends over money, study finds », enquête Qualtrics, juin 2023 : creditkarma.com
Fondation de France, communiqué « Solitudes 2025 », janvier 2026 : fondationdefrance.org
Mes questions d'argent, portail d'éducation financière piloté par la Banque de France (mesquestionsdargent.fr)
Publié le